La inteligencia artificial (IA) está ganando espacio en la gestión financiera de las empresas. Puede automatizar tareas repetitivas, procesar grandes volúmenes de información, detectar anomalías y generar escenarios. Pero que una herramienta pueda analizar datos rápidamente no significa que deba asumir por sí sola decisiones que pueden comprometer el futuro de una empresa.
Lola Hurtado, especialista en Contabilidad y Gestión Tributaria del Instituto de Educación Superior CERTUS, señala que la IA puede agilizar el registro de datos contables, las conciliaciones bancarias, la elaboración de reportes financieros, la revisión de documentos y la detección de errores.
Así, el contador puede pasar de procesar información a concentrarse en el análisis y la toma de decisiones. Sin embargo, “la revisión y validación de los resultados siguen siendo importantes”, sostiene.
El riesgo aparece cuando la IA toma el volante
Mario Chong, vicedecano de Ingeniería en Innovación y Diseño de la Universidad del Pacífico, define a la IA como una herramienta de soporte para la toma de decisiones y el aumento de la productividad.
Su advertencia es directa: “la responsabilidad es 100% de la persona y 0% de la IA”.
- LEA TAMBIÉN: ¿Dónde abrir el próximo negocio? El boom inmobiliario redefine el mapa comercial de Lima
El especialista diferencia tres niveles. El primero es la automatización de tareas, como clasificar documentos, conciliar información, detectar operaciones inusuales o preparar reportes. El segundo consiste en utilizar la IA para analizar datos, proyectar escenarios y recomendar alternativas, manteniendo una persona a cargo de la decisión final.
El tercero implica que la IA recomiende y ejecute acciones sin intervención humana, por ejemplo, aprobar una operación, cambiar un precio, realizar una compra o mover recursos.
Para Chong, la autonomía debe depender del riesgo y del impacto. “Una decisión repetitiva, frecuente, reversible y de bajo riesgo e impacto podría ser automatizada”, explica. En cambio, aquellas decisiones difíciles de revertir o que comprometan recursos importantes deberían mantener supervisión humana.

La IA puede agilizar las finanzas de una pyme, pero expertos advierten qué decisiones deberían mantener supervisión humana. Foto: Composición Gestión.
¿Qué puede automatizar una pyme?
Entre las actividades que podrían apoyarse en IA están la clasificación de gastos y documentos, conciliaciones, identificación de movimientos atípicos, alertas sobre cuentas por cobrar, priorización de cobranzas, elaboración de reportes, seguimiento presupuestal y generación de escenarios de flujo de caja.
Hurtado también considera razonable utilizarla para análisis de costos, presupuestos, proyecciones de ventas, control de gastos, detección de errores contables y reportes financieros.
Pero decisiones como solicitar créditos, realizar inversiones importantes, interpretar normas tributarias, gestionar riesgos financieros o definir estrategias de crecimiento deberían seguir dependiendo del criterio de un profesional.
“La IA puede aportar velocidad y capacidad de análisis, mientras que el profesional aporta contexto, interpretación y criterio”, señala Hurtado.
La IA también puede equivocarse
La calidad de los datos es otro factor determinante. Una empresa puede tener ventas mal registradas, inventarios desactualizados, cuentas por cobrar incompletas o información distribuida en distintos sistemas. Si esos datos son utilizados por una IA, sus recomendaciones estarán condicionadas por esas inconsistencias.
“Las recomendaciones de una IA no son totalmente confiables si la información contable es incompleta, desactualizada o contiene errores”, advierte Hurtado.

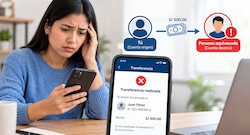
Datos incorrectos y decisiones de alto impacto: los riesgos de dejar que la IA tome el control de las finanzas de una empresa. Foto: Composición Gestión.
Chong explica que la IA encuentra relaciones y patrones a partir de los datos disponibles, pero “la calidad de la respuesta depende, en gran medida, de la calidad de los datos y del nivel de madurez digital de la empresa”.
Incluso con información correctamente procesada puede existir una mala decisión. La IA no siempre comprende el contexto del negocio, los riesgos, las condiciones del mercado o las consecuencias de una decisión.
Por ello, Hurtado sostiene que el contador tiene un papel clave al “interpretar la información, validar los resultados y brindar criterio estratégico”.
El desafío no es solo incorporar IA
Antes de implementar estas herramientas, Chong considera que las empresas deberían contar con datos confiables y ordenados, procesos establecidos, reglas claras para el procesamiento, alineación estratégica entre áreas, niveles de responsabilidad definidos según una matriz de riesgo-impacto y mecanismos de mejora continua.
También deben considerarse la capacitación del personal, protocolos, seguridad de la información, trazabilidad y una definición clara de responsabilidades.
En el Perú, una encuesta de EY Perú publicada este año, citada por Chong, encontró que 78% de los ejecutivos considera que la IA mejora sus decisiones. Sin embargo, solo 10% de las empresas tiene políticas de IA aprobadas, 18% cuenta con protocolos de uso seguro y ético y 68% de los ejecutivos no ha recibido capacitación sobre su uso y su impacto en el negocio.
“Todavía estamos iniciando este proceso. Por eso, el desafío no es solamente incorporar IA. Es gobernarla”, afirma Chong.
El contador tendrá que asumir un nuevo rol
La expansión de la IA también modifica el perfil del profesional financiero. Hurtado considera que el contador debe evolucionar “de un rol operativo a uno más estratégico y analítico”, fortaleciendo capacidades como análisis de datos, pensamiento crítico, interpretación financiera, conocimiento tecnológico y toma de decisiones basada en contexto.
Chong añade capacidades vinculadas con matemáticas, ciencias, ingeniería y tecnología, además de pensamiento crítico, comunicación, ética, negociación y conocimiento del contexto.
- LEA TAMBIÉN: ¿Actualizas tu CV solo cuando buscas empleo? Las cifras de un hábito que te resta oportunidades
Según el dato citado por Chong, una encuesta de la OECD a más de 5,000 pequeñas y medianas empresas encontró que 31% ya utiliza IA generativa y que su incorporación aumenta la necesidad de trabajadores altamente calificados.
Así, para una pyme, la discusión no sería únicamente si incorporar IA, sino qué tareas está preparada para automatizar y qué decisiones deben continuar bajo control humano.
La recomendación de Hurtado resume el enfoque: “automatizar lo repetitivo, supervisar los resultados y mantener la decisión final en manos de quienes conocen y responden por el negocio”.

Licenciado en Ciencias de la Comunicación, con especialidad en Periodismo, por la Universidad Tecnológica del Perú, con más de 12 años de experiencia en medios de comunicación. Actualmente escribo sobre política, economía y actualidad.