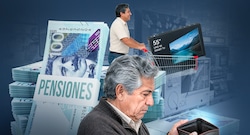
Era considerado el fondo de jubilación más seguro de Chile, pero reportó pérdidas multimillonarias. La exprofesora de matemáticas Magaly Valencia, como miles de chilenos, descubrió hace unos días que sus ahorros para la vejez se redujeron por una apuesta financiera fallida.
En el sistema chileno, cada trabajador aporta un décimo de su salario a una cuenta personal manejada por una administradora de fondos de pensiones (AFP), que invierte ese capital en los mercados financieros para generar rentabilidad.
La jubilada Valencia puso su dinero en el fondo E, el menos riesgoso de los cinco disponibles, como 761,000 chilenos. Entre ellos, unos 69,000 mayores de 60 años, pensionados o próximos a jubilarse.
Fue el más golpeado. Cayó un 10.4% en promedio entre enero y septiembre.
Las AFP colocaron parte de los fondos en contratos que los beneficiarían solo si las tasas de interés de Estados Unidos bajaban. Pero subieron.
“Es una decepción total porque nos mintieron. Siempre nos hablaron de que era el fondo más seguro”, lamenta Valencia, de 70 años, que vive con su esposo en un barrio de clase media en Santiago.
Desde que Valencia se jubiló, su pensión se recalcula cada año según el saldo en su cuenta. Asegura que sus fondos cayeron en casi US$ 10,000 en lo que va del año.
El asesor previsional Daniel Bautista estima que esa pensión podría reducirse en unos US$ 50 mensuales si el recálculo se hiciera hoy.
El modelo de las AFP fue creado en Chile en 1981, durante la dictadura de Augusto Pinochet (1973-1990). Las cuentas privadas individuales reemplazaron un antiguo sistema público de reparto, en el que los trabajadores sostenían las pensiones de los retirados.
Actualmente las administradoras privadas tienen más de 12.2 millones de afiliados.
Vivir con menos
Tras 40 años de trabajo, Valencia pasó de ganar un sueldo de unos US$ 2,000 mensuales a recibir 750. El monto incluye lo que paga su AFP y la pensión garantizada universal, instaurada por el gobierno en 2022 para complementar los ingresos de la mayoría de los pensionados.
“Uno se prepara para jubilarse sin deudas, pensando que el dinero alcanzará para la comida y los remedios. Pero nadie piensa que, cuando uno se jubila, llegan todas las enfermedades”, dice en su sala de estar, rodeada de figuras religiosas.
Pese a tener un seguro de salud, tuvo también que cubrir de su bolsillo fuertes gastos médicos.
Un cáncer de mama diagnosticado poco después de retirarse le obligó a desembolsar unos US$ 7,000 para operarse de urgencia. Ahora enfrenta una intervención por artrosis que podría costarle otros US$ 10,000.
“Antes era buena para los pastelitos o íbamos a comer a alguna parte, aunque todo eso significa dinero. Todo eso se termina”, anticipa.
Solo el 7.5% de los jubilados recibe una pensión por encima del sueldo mínimo de US$ 550, según datos de la Superintendencia de Pensiones.
La caída del fondo E provocó críticas de todo el espectro político e investigaciones del regulador del sector y de una comisión parlamentaria sobre si las AFP incumplieron su deber de cautela.
Según la superintendencia, a septiembre los contratos reportaron una pérdida de US$ 10,000 millones.
“Es posible que haya una mejora” si las AFP mantienen los contratos y bajan las tasas de interés de Estados Unidos, explica el economista Guillermo Larraín, exsuperintendente de Pensiones.
Mario Rebolledo, exempleado bancario de 64 años, pasó de la incertidumbre a los tribunales. Llevó a su AFP ante la justicia tras perder unos US$ 5,550 de abril a octubre en los dos fondos en los que tiene su capital, el E y el D.
Este último, también de perfil conservador, fue el segundo más golpeado del sistema, con una caída de 6,4% entre enero y septiembre.
“Fue un bombazo para mí, me sentí estafado, me sentí robado”, dice Rebolledo.
Hace dos años se jubiló con una pensión de unos 505 dólares, de los que 400 se le van en el arriendo. “La pensión me dura un día”, cuenta, y para llegar a fin de mes vende ropa vintage los fines de semana.
Convencido de que su AFP debe responder por las pérdidas, Rebolledo no renuncia a recuperar su dinero. “Yo voy a luchar hasta el final”, dice.